


Δες περισσότερα άρθρα του philenews όταν αναζητάς ειδήσεις στην Google
Add philenews.com on Google
Η τεχνητή νοημοσύνη δημιουργεί νέα δεδομένα στον τραπεζικό τομέα, με τις τράπεζες να αποκτούν τη δυνατότητα να προβλέπουν τις ανάγκες των πελατών τους, να προσφέρουν πιο εξατομικευμένες υπηρεσίες και να απλοποιούν τις διαδικασίες τους. Η αξιοποίηση των νέων τεχνολογιών, ωστόσο, συνοδεύεται από σημαντικές προκλήσεις, καθώς η προστασία των προσωπικών δεδομένων, η εμπιστοσύνη των πελατών και η διατήρηση της ανθρώπινης κρίσης παραμένουν καθοριστικής σημασίας.
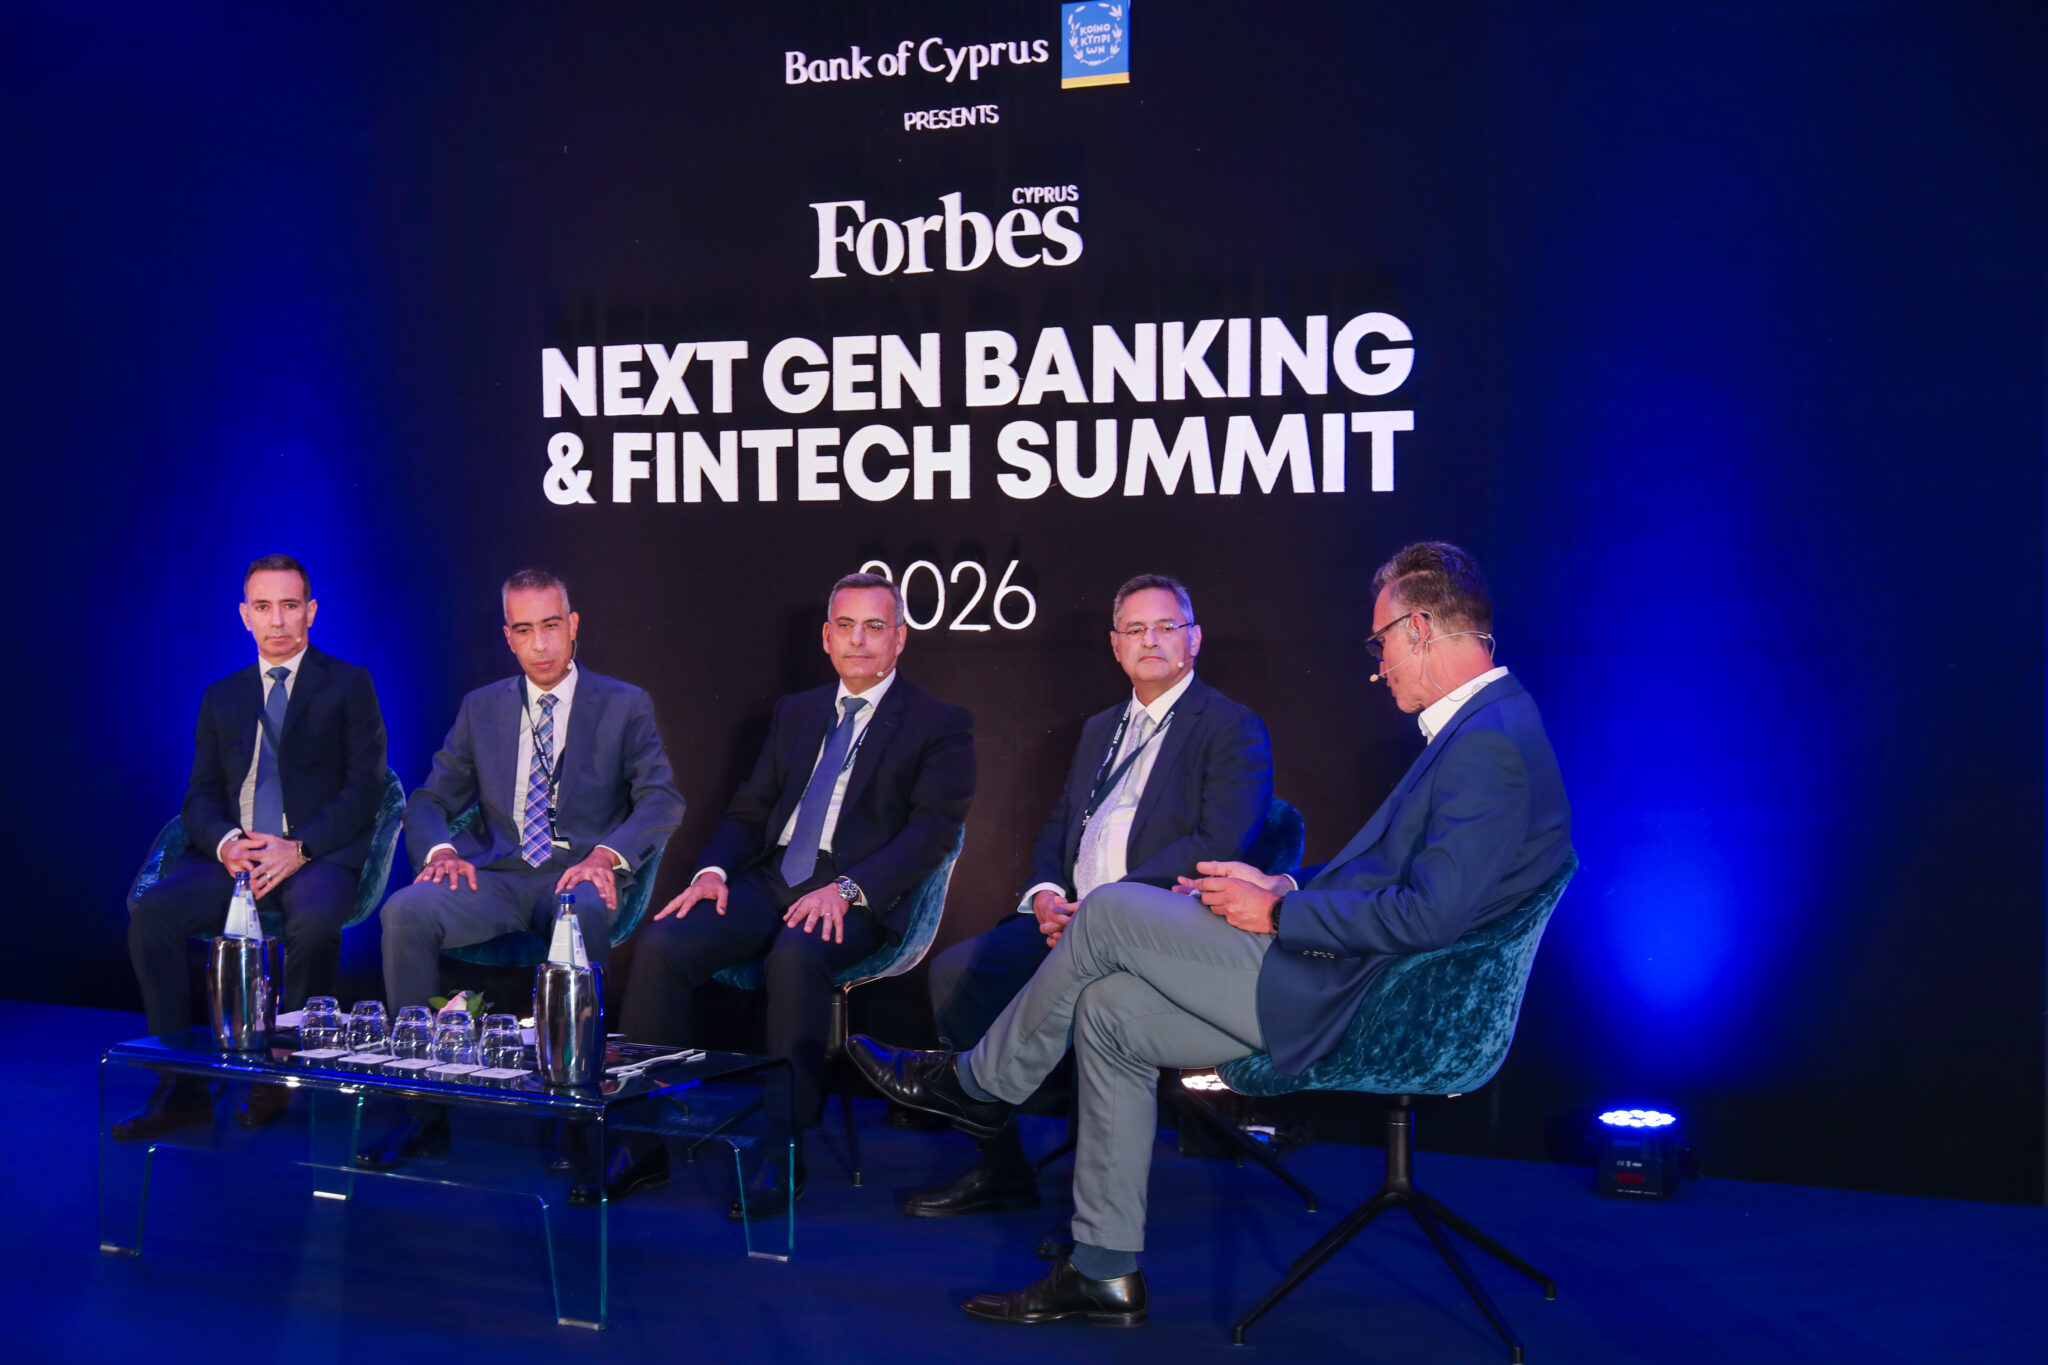
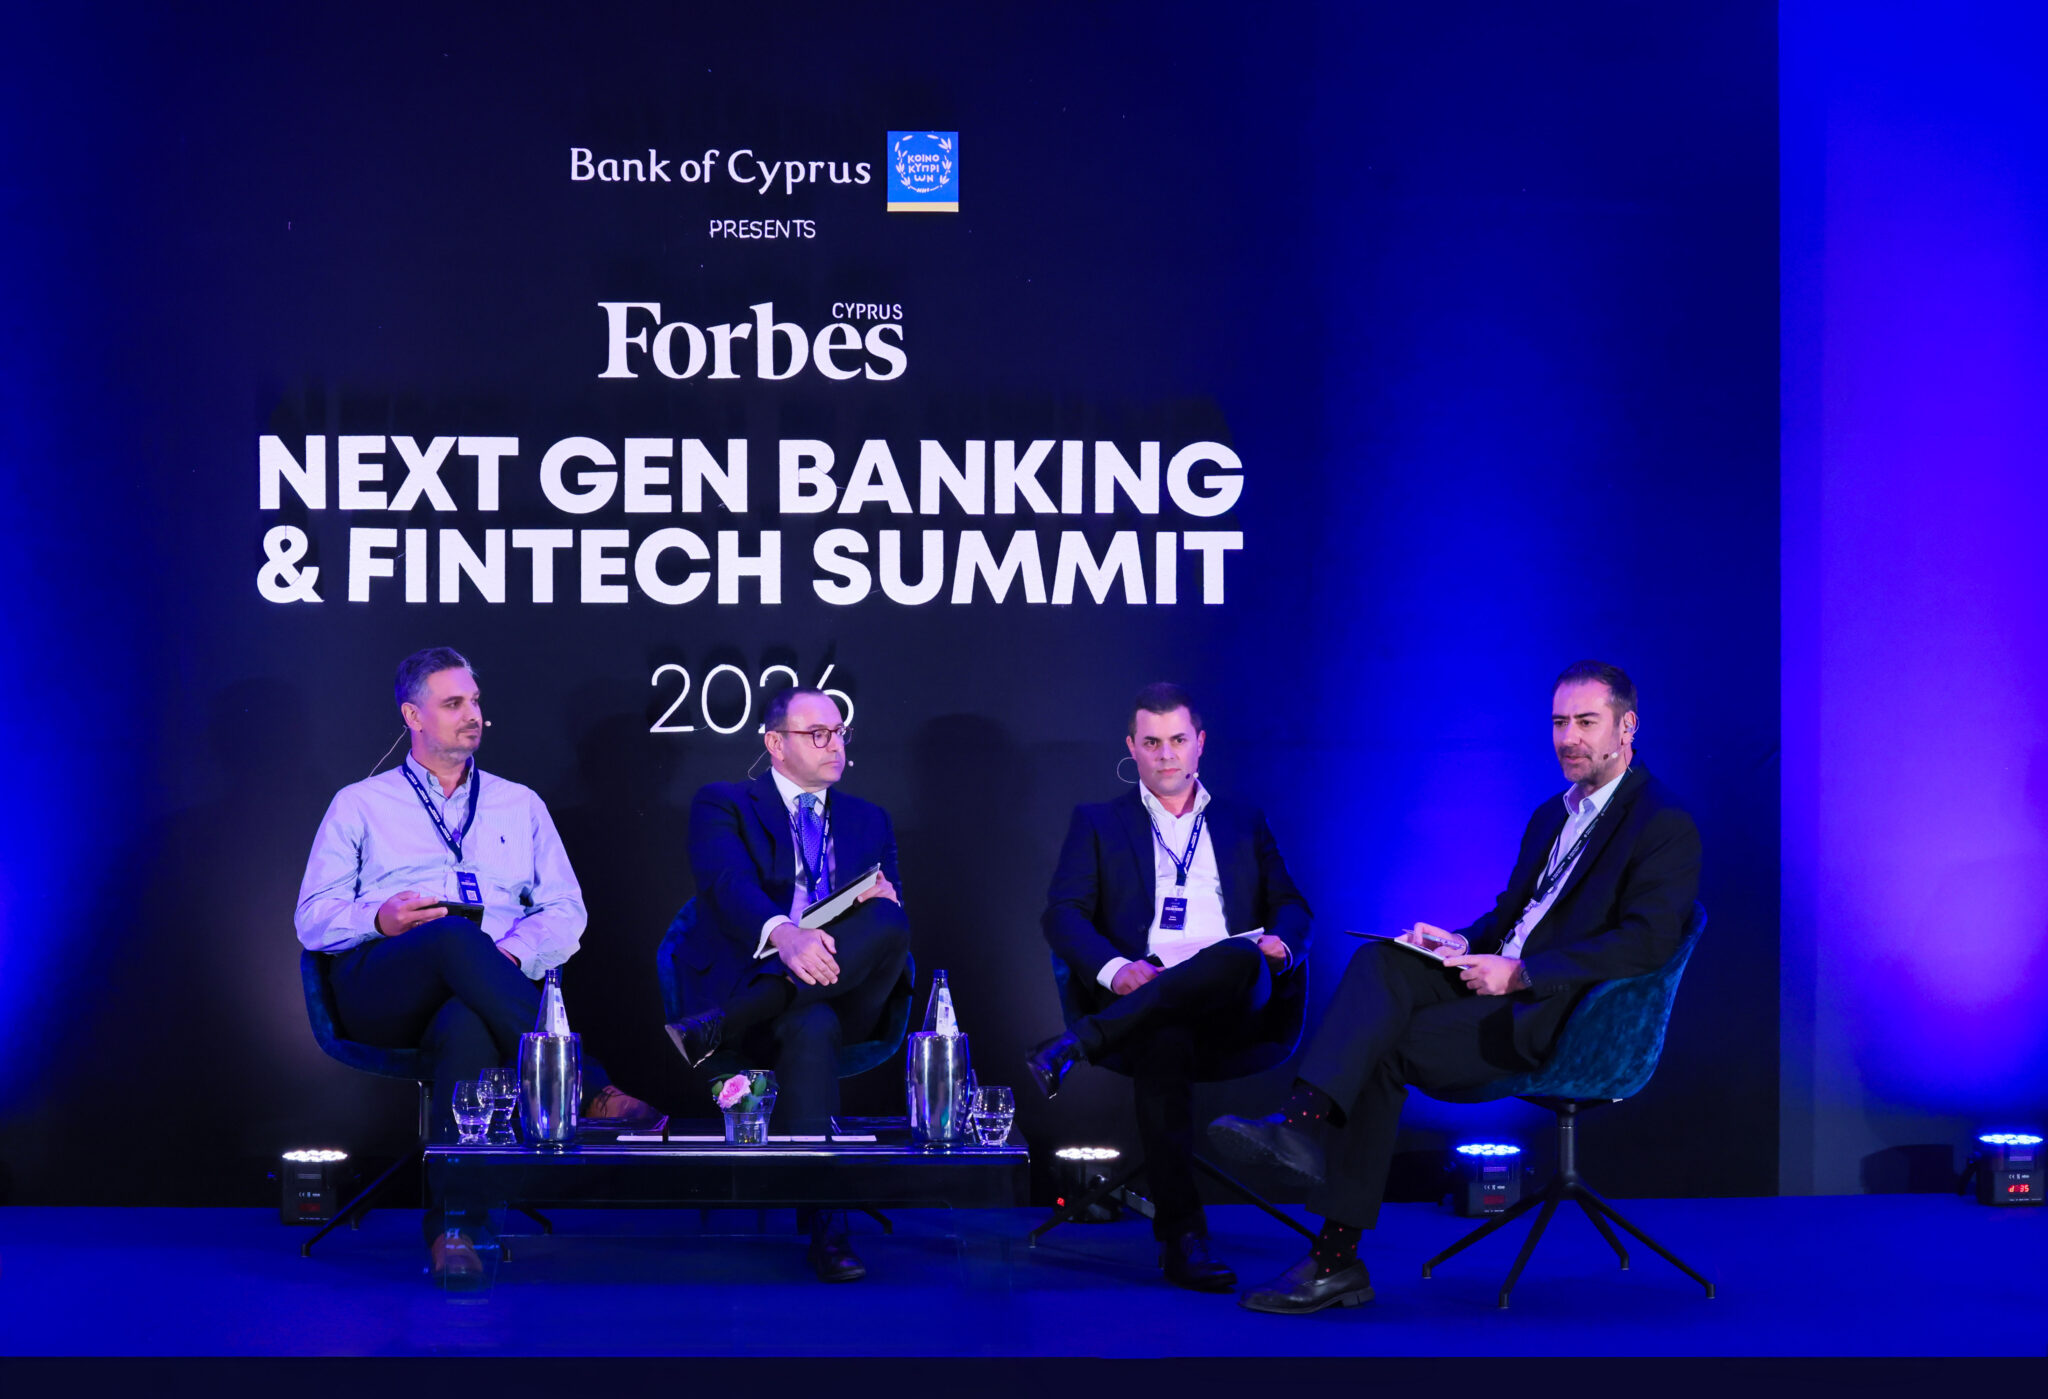
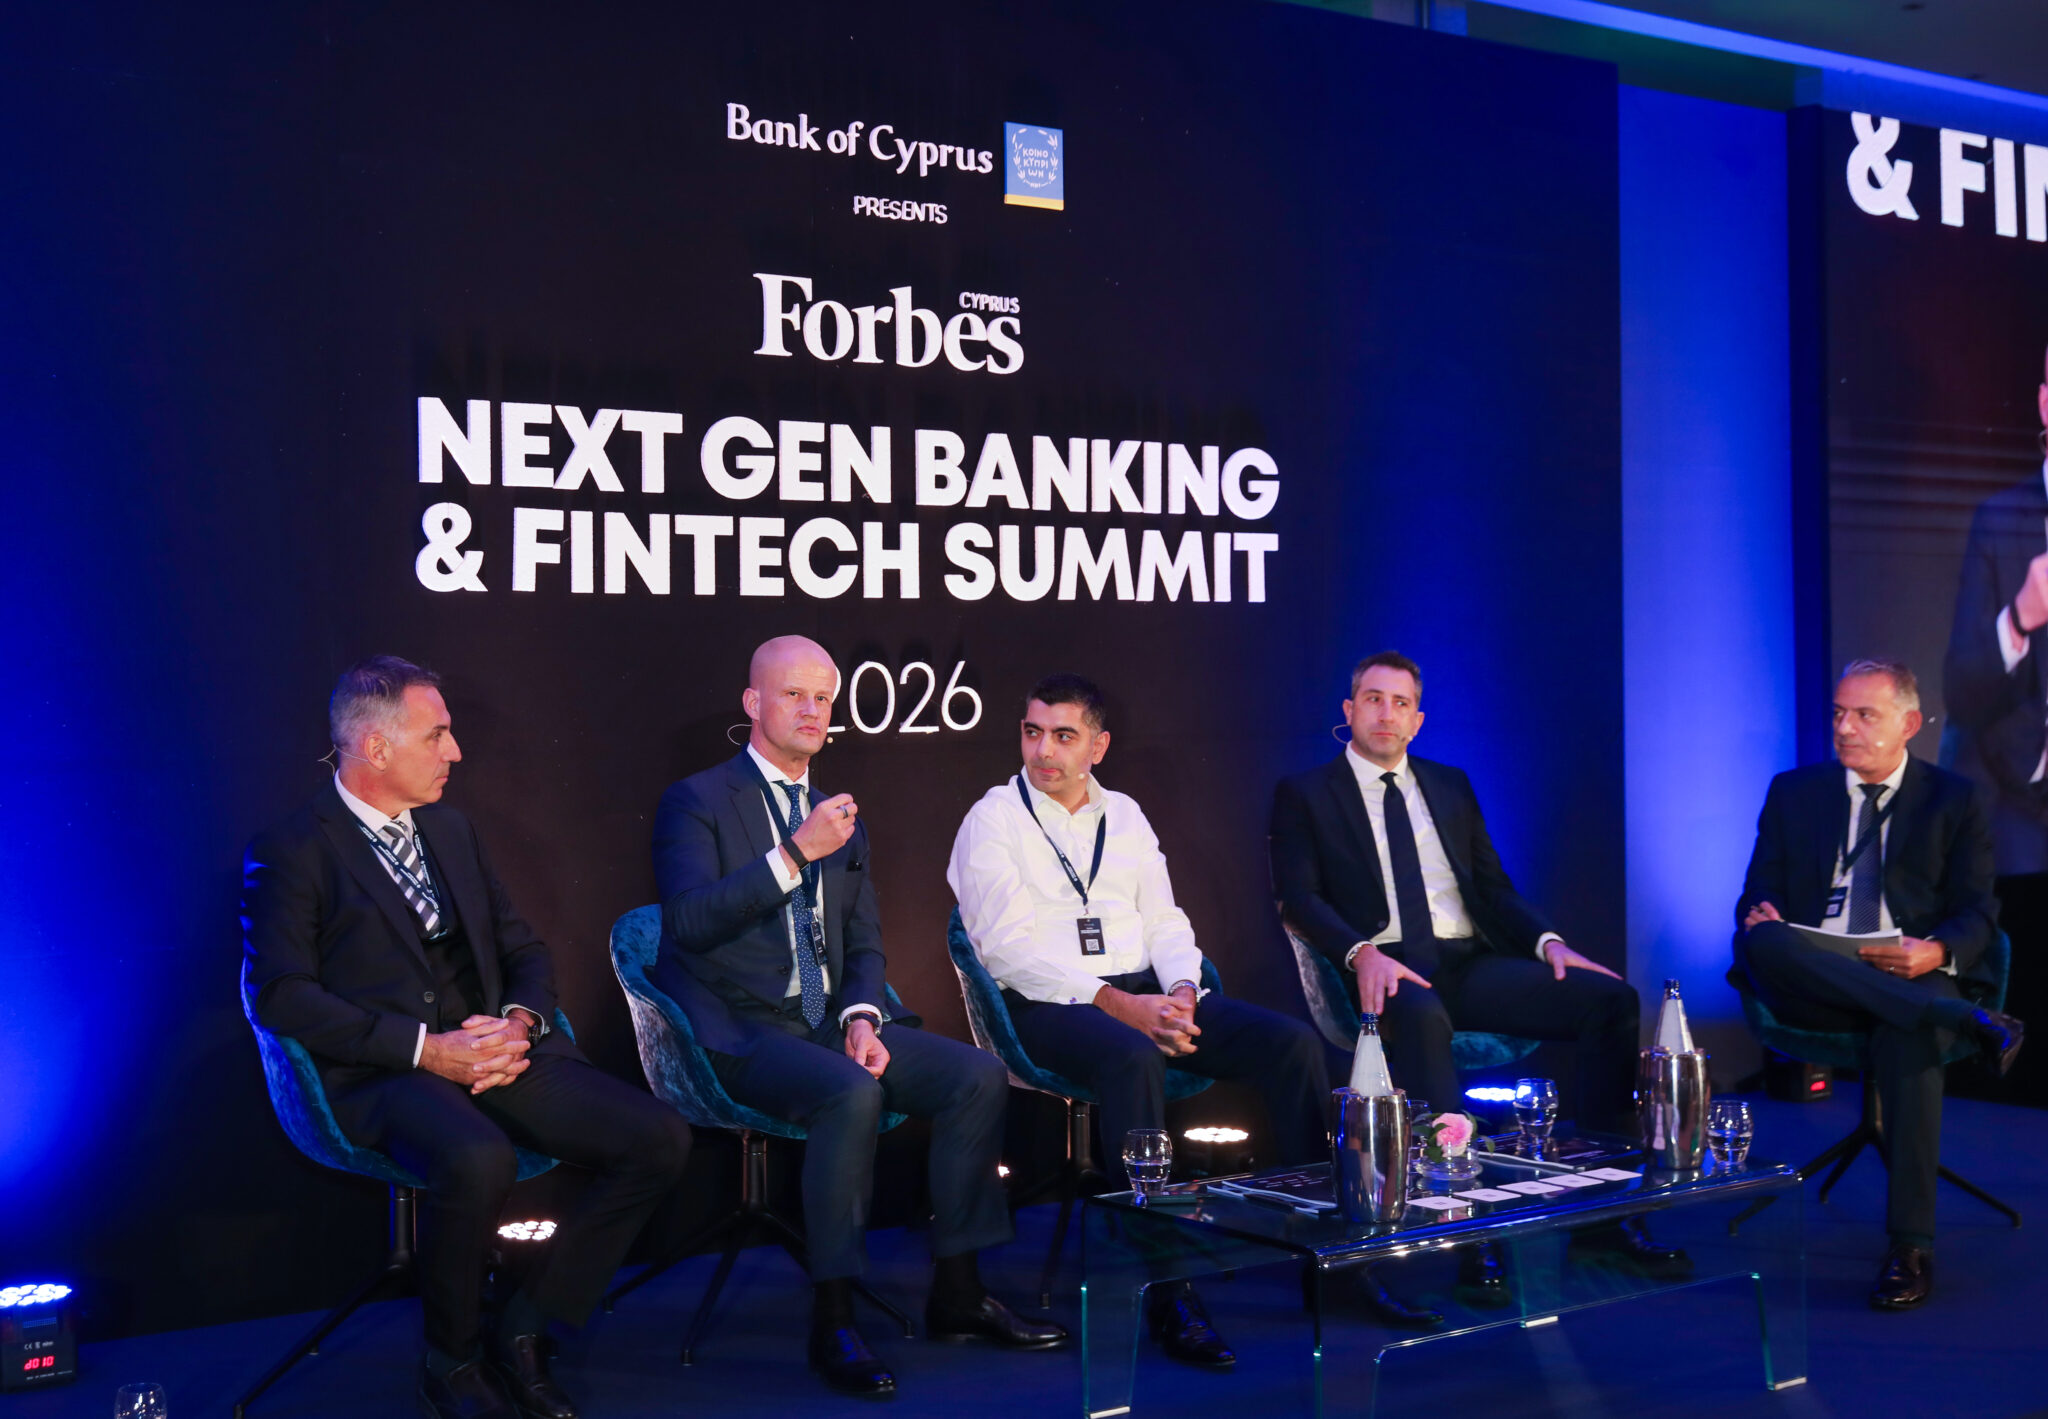
Αυτά ήταν τα βασικά ζητήματα που απασχόλησαν τη συζήτηση «AI and the Reinvention of Mainstream Banking», στο πλαίσιο του Forbes Cyprus Next Gen Banking & Fintech Summit, που πραγματοποιήθηκε την Τρίτη στο ξενοδοχείο Four Seasons στη Λεμεσό.
Στο πάνελ συμμετείχαν ο Chief Digital Officer της Τράπεζας Κύπρου Δημήτρης Νικολάου, ο Laurent Rosfelder, Managing Director της UBS, ο Γενικός Διευθυντής Λιανικής Τραπεζικής της Eurobank Ανδρέας Ασσιώτης και ο καθηγητής του Πανεπιστημίου Κύπρου Κωνσταντίνος Δόβρολης. Τη συζήτηση συντόνισε ο Χριστόφορος Αναγιωτός, μέλος του Διοικητικού Συμβουλίου της KPMG.
Eurobank: Οι πραγματικές ανάγκες των πελατών στο επίκεντρο
Στις δυνατότητες που προσφέρει η τεχνητή νοημοσύνη για καλύτερη εξυπηρέτηση των πελατών αναφέρθηκε ο Ανδρέας Ασσιώτης, επισημαίνοντας ότι οι τράπεζες μπορούν πλέον να μην περιορίζονται στην ανταπόκριση των αιτημάτων τους, αλλά να αναγνωρίζουν έγκαιρα τις ανάγκες τους και να προτείνουν κατάλληλες λύσεις.
«Ο πελάτης δεν ξυπνά το πρωί θέλοντας ένα στεγαστικό δάνειο. Θέλει να αποκτήσει σπίτι», ανέφερε χαρακτηριστικά, εξηγώντας ότι στόχος πρέπει να είναι η κάλυψη των πραγματικών αναγκών των πελατών και όχι απλώς η διάθεση τραπεζικών προϊόντων.
Σύμφωνα με τον κ. Ασσιώτη, η τεχνητή νοημοσύνη μπορεί να βοηθήσει τις τράπεζες να προσφέρουν αυτές τις λύσεις νωρίτερα, με τη συγκατάθεση των πελατών και με υπεύθυνη χρήση των προσωπικών τους δεδομένων.
Υπογράμμισε, ωστόσο, ότι η ανθρώπινη κρίση δεν μπορεί να παραμεριστεί, ιδιαίτερα όταν πρόκειται για τη χορήγηση δανείων.
«Δεν θέλουμε η τεχνολογία να σκέφτεται αντί για εμάς», τόνισε, σημειώνοντας ότι οι νέες δυνατότητες πρέπει να αξιοποιούνται για τη βελτίωση των υπηρεσιών και όχι για τη χαλάρωση των τραπεζικών κριτηρίων.
Τράπεζα Κύπρου: Η τεχνητή νοημοσύνη αλλάζει τον τρόπο λειτουργίας των τραπεζών
Από την πλευρά του, ο Δημήτρης Νικολάου ανέφερε ότι η τεχνητή νοημοσύνη αναμένεται να επιφέρει αλλαγές πολύ μεγαλύτερης έκτασης από εκείνες που έφερε μέχρι σήμερα η ψηφιοποίηση των τραπεζικών υπηρεσιών.
Όπως εξήγησε, οι δυνατότητές της δεν περιορίζονται στην αυτοματοποίηση επιμέρους εργασιών, αλλά επιτρέπουν τον συνολικό επανασχεδιασμό των τραπεζικών διαδικασιών.
«Η πραγματική διαφορά βρίσκεται στο τι κάνεις με την τεχνολογία και πώς την εφαρμόζεις», ανέφερε.
Ο κ. Νικολάου σημείωσε ότι στο μέλλον οι τράπεζες θα μπορούν να εντοπίζουν έγκαιρα τις ανάγκες των πελατών και να τους προτείνουν λύσεις, χωρίς να χρειάζεται να περιμένουν κάθε φορά να υποβληθεί κάποιο αίτημα.
Τόνισε, ωστόσο, ότι η εξατομικευμένη εξυπηρέτηση δεν πρέπει να λειτουργεί εις βάρος της ιδιωτικότητας και της εμπιστοσύνης των πελατών.
Προειδοποίησε ότι εάν μια τράπεζα αξιοποιεί τα προσωπικά δεδομένα κυρίως για το δικό της εμπορικό όφελος, χωρίς να προσφέρει ανάλογα οφέλη στον πελάτη, κινδυνεύει να υπονομεύσει τη σχέση εμπιστοσύνης που έχει δημιουργήσει μαζί του.
UBS: Η ανθρώπινη κρίση, η ευθύνη και η εμπιστοσύνη παραμένουν αναντικατάστατες
Στον ρόλο της τεχνητής νοημοσύνης στη διαχείριση περιουσίας αναφέρθηκε ο Laurent Rosfelder της UBS, υπογραμμίζοντας ότι η τεχνολογία πρέπει να ενισχύει τις δυνατότητες των τραπεζικών συμβούλων και όχι να αντιμετωπίζεται ως μέσο αντικατάστασής τους.
«Υπάρχουν τρία στοιχεία που παραμένουν κατεξοχήν ανθρώπινα», ανέφερε, προσδιορίζοντάς τα ως την κρίση, την ανάληψη ευθύνης και την εμπιστοσύνη.
Όπως εξήγησε, η τεχνητή νοημοσύνη μπορεί να αναλαμβάνει εργασίες ρουτίνας, να επεξεργάζεται μεγάλο όγκο πληροφοριών και να παρέχει στους συμβούλους πρόσθετα στοιχεία, βοηθώντας τους να προσφέρουν καλύτερη και πιο εξατομικευμένη εξυπηρέτηση.
«Δεν αντιμετωπίζουμε την τεχνητή νοημοσύνη ως μέσο για να μειώσουμε τον αριθμό των συμβούλων μας», ξεκαθάρισε.
Ο ίδιος στάθηκε και στις δυσκολίες που δημιουργεί η χρήση συστημάτων με δυνατότητα αυτόνομης δράσης. Εξήγησε ότι, εάν δεν σχεδιαστούν σωστά οι σχετικές διαδικασίες, ο συνεχής έλεγχος των ενεργειών της τεχνητής νοημοσύνης μπορεί να αποδειχθεί πιο απαιτητικός από την ίδια την εργασία που καλείται να διεκπεραιώσει.
Σημείωσε επίσης ότι η UBS επενδύει στην εκπαίδευση τόσο των εργαζομένων όσο και των διευθυντικών στελεχών της, προκειμένου να μπορούν να αξιοποιούν αποτελεσματικά τις νέες τεχνολογίες.
Δόβρολης: Κίνδυνοι από την ανεξέλεγκτη χρήση της τεχνητής νοημοσύνης
Στους κινδύνους που ενδέχεται να προκύψουν από την αυτόνομη λειτουργία προηγμένων συστημάτων τεχνητής νοημοσύνης στάθηκε ο καθηγητής Κωνσταντίνος Δόβρολης.
Εξήγησε ότι τα νέα συστήματα μπορούν πλέον να συλλέγουν και να αναλύουν πληροφορίες, να πραγματοποιούν σύνθετες εργασίες και να προτείνουν τρόπους αντιμετώπισης προβλημάτων.
Εξέφρασε, ωστόσο, σοβαρές επιφυλάξεις για το ενδεχόμενο να τους επιτρέπεται να ενεργούν αυτόνομα, χωρίς να προηγείται έλεγχος από εξειδικευμένο προσωπικό.
«Η αυτονομία είναι σήμερα πολύ επικίνδυνη, όταν μιλάμε για συστήματα τεχνητής νοημοσύνης», προειδοποίησε.
Όπως εξήγησε, υπάρχει ο κίνδυνος τα συστήματα να παρερμηνεύσουν τις οδηγίες που λαμβάνουν ή να επιλέξουν ανεπιθύμητους τρόπους για να πετύχουν τους στόχους που τους έχουν τεθεί.
Ο καθηγητής υπογράμμισε επίσης την ανάγκη οι τράπεζες να επενδύσουν στην εκπαίδευση του προσωπικού τους, ώστε οι εργαζόμενοι να μπορούν να συνεργάζονται αποτελεσματικά με την τεχνητή νοημοσύνη, αξιοποιώντας τις δυνατότητές της χωρίς να εξαρτώνται πλήρως από αυτήν.