



Δες περισσότερα άρθρα του philenews όταν αναζητάς ειδήσεις στην Google
Add philenews.com on Google
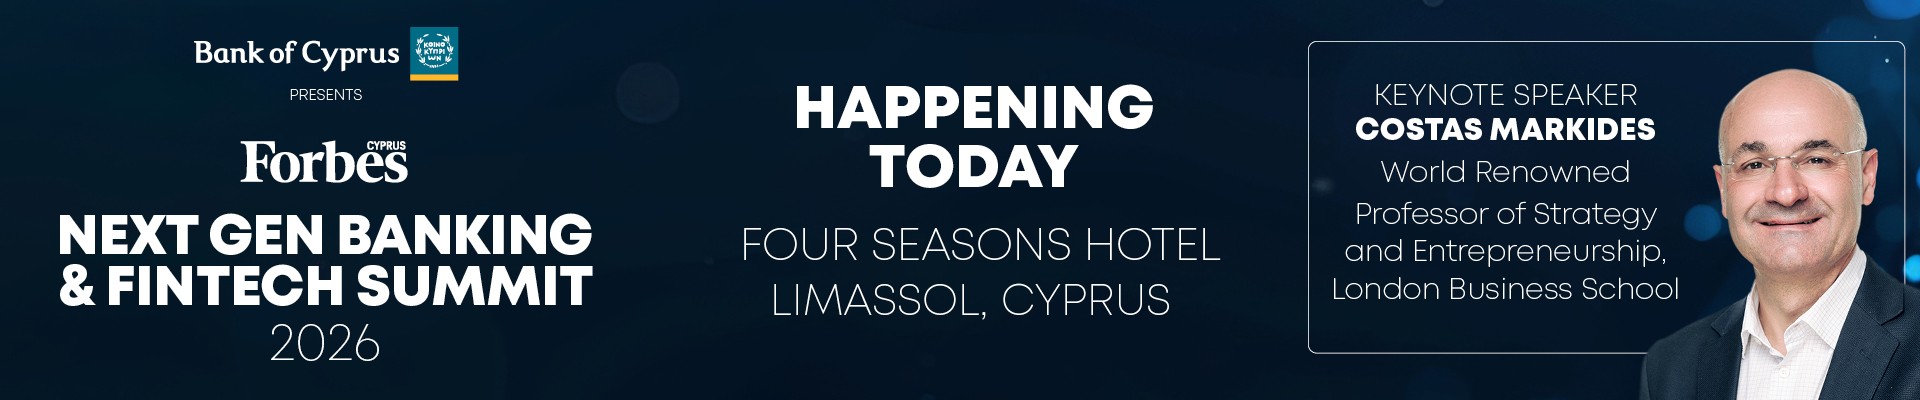
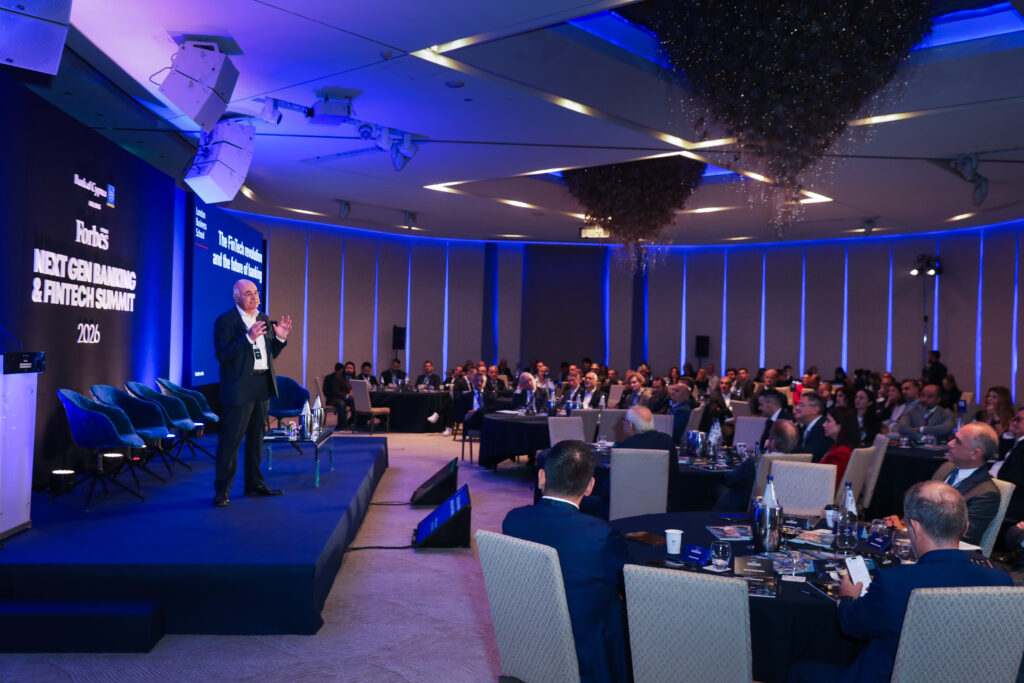
Την εκτίμηση ότι οι μεγάλες παραδοσιακές τράπεζες έχουν κερδίσει την πρώτη μάχη με τις εταιρείες χρηματοοικονομικής τεχνολογίας, παρά τις σημαντικές αλλαγές που επέφερε η ανάπτυξη του fintech, εξέφρασε την Τρίτη ο καθηγητής του London Business School Κώστας Μαρκίδης, προβλέποντας ότι οι τράπεζες θα συνεχίσουν να διαδραματίζουν κεντρικό ρόλο στο χρηματοπιστωτικό σύστημα.
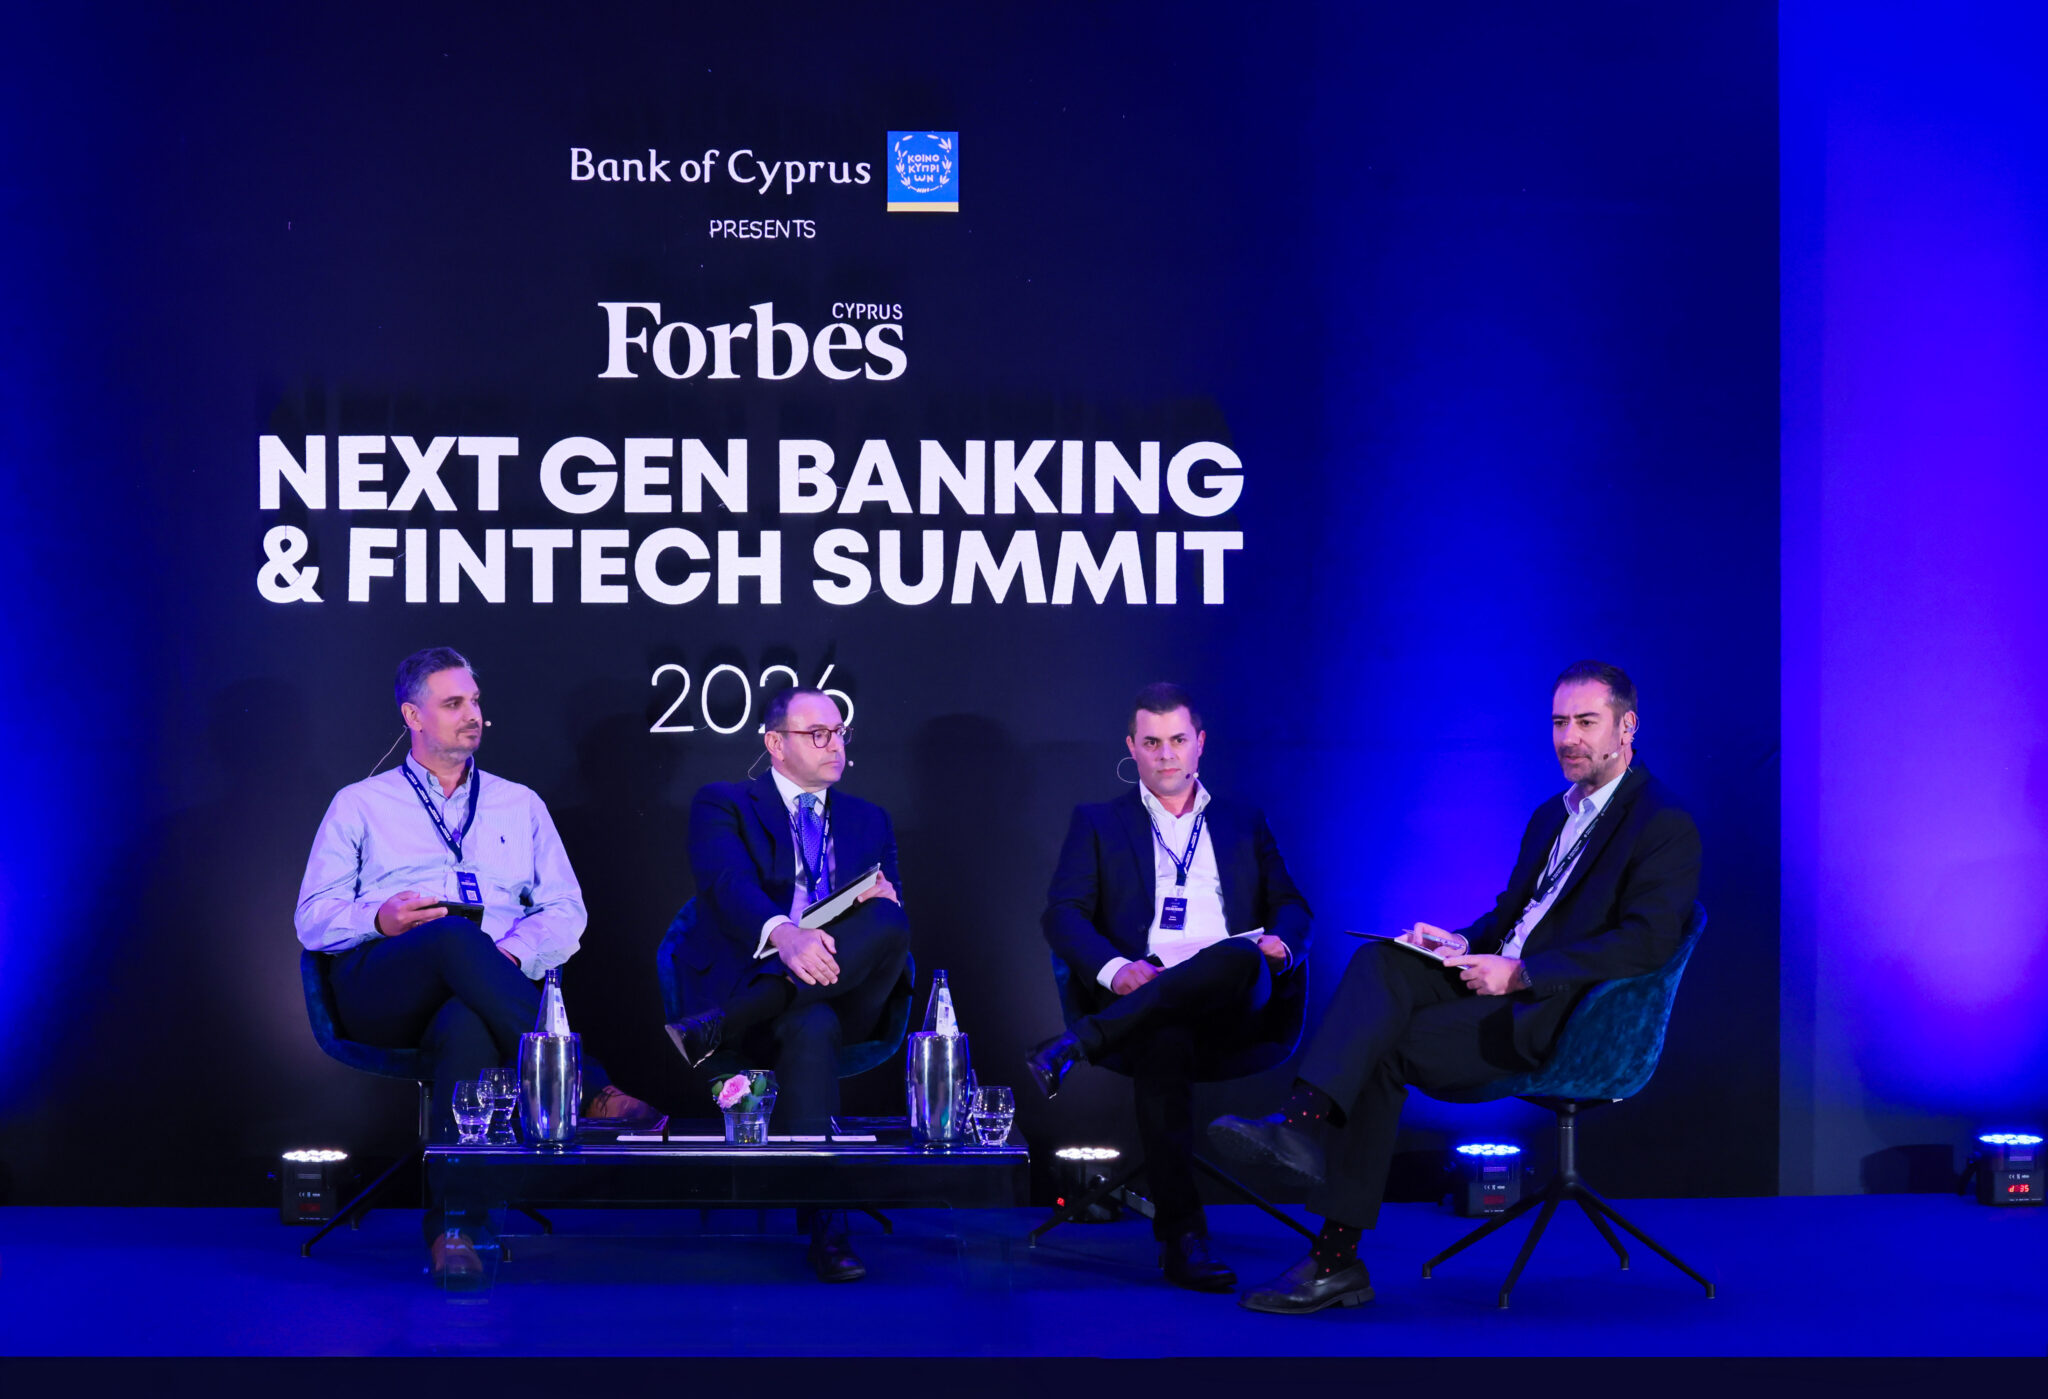
Μιλώντας στο Forbes Cyprus Next Gen Banking & Fintech Summit, που διοργανώνεται από τον Φιλελεύθερο σε συνεργασία με την Capital S.A., στο ξενοδοχείο Four Seasons στη Λεμεσό, ο κ. Μαρκίδης υποστήριξε ότι οι fintech κατάφεραν να αλλάξουν τον τρόπο παροχής τραπεζικών υπηρεσιών, χωρίς ωστόσο να εκτοπίσουν τις μεγάλες τράπεζες.
«Οι μεγάλες τράπεζες έχουν πράγματι κερδίσει αυτή τη μάχη», ανέφερε χαρακτηριστικά.
Ο καθηγητής Στρατηγικής και Επιχειρηματικότητας εξήγησε ότι κατά την τελευταία εικοσαετία οι εταιρείες fintech ακολούθησαν μια στρατηγική προσφοράς μεμονωμένων τραπεζικών υπηρεσιών, τις οποίες διέθεσαν στους καταναλωτές ταχύτερα, φθηνότερα και με μεγαλύτερη ευκολία.
Ιδιαίτερη επιτυχία σημείωσαν στις καθημερινές πληρωμές, στις συναλλαγές συναλλάγματος και στις επενδύσεις που πραγματοποιούν οι ίδιοι οι πελάτες μέσω ψηφιακών εφαρμογών.
Αντίθετα, οι παραδοσιακές τράπεζες διατήρησαν το πλεονέκτημά τους σε πιο σύνθετες υπηρεσίες, όπως τα στεγαστικά και επιχειρηματικά δάνεια, καθώς και η διαχείριση περιουσίας.
Η επόμενη μάχη για τον βασικό τραπεζικό λογαριασμό
Σύμφωνα με τον κ. Μαρκίδη, ένα από τα μεγαλύτερα εμπόδια για τις fintech είναι ότι, παρότι προσελκύουν εκατομμύρια πελάτες, δεν έχουν καταφέρει να αποτελέσουν την κύρια τράπεζα για μεγάλο μέρος αυτών.
Έφερε ως παράδειγμα τη Revolut, επισημαίνοντας ότι πολλοί καταναλωτές, ιδιαίτερα νεότερης ηλικίας, χρησιμοποιούν ψηφιακούς λογαριασμούς για καθημερινές συναλλαγές, αλλά εξακολουθούν να διατηρούν τον βασικό τους λογαριασμό σε παραδοσιακή τράπεζα.
Εκεί κατατίθεται συνήθως ο μισθός τους και εκεί απευθύνονται όταν χρειάζονται στεγαστικό ή άλλο σημαντικό δάνειο.
Αυτή η κατάσταση, την οποία περιέγραψε ως το φαινόμενο του δεύτερου τραπεζικού λογαριασμού, αποτελεί κατά τον ίδιο το βασικό πεδίο του επόμενου γύρου ανταγωνισμού.
Το ερώτημα είναι κατά πόσον οι fintech θα μπορέσουν να ξεπεράσουν τον ρόλο του συμπληρωματικού παρόχου υπηρεσιών και να γίνουν η βασική τράπεζα των πελατών τους.
Ο κ. Μαρκίδης εκτίμησε ότι ένας μικρός αριθμός εταιρειών ενδέχεται να το πετύχει, αλλά οι περισσότερες θα συνεχίσουν να προσφέρουν εξειδικευμένες υπηρεσίες παράλληλα με τις παραδοσιακές τράπεζες.
Προέβλεψε έτσι τη διαμόρφωση ενός μεικτού χρηματοπιστωτικού συστήματος, στο οποίο θα συνυπάρχουν οι δύο κατηγορίες επιχειρήσεων.
Πώς απάντησαν οι μεγάλες τράπεζες
Ο καθηγητής υποστήριξε ότι οι παραδοσιακές τράπεζες αποδείχθηκαν περισσότερο προσαρμοστικές απέναντι στις τεχνολογικές αλλαγές απ’ ό,τι αρχικά αναμενόταν.
Αξιοποίησαν καινοτομίες που εισήγαγαν οι fintech, προχώρησαν σε συνεργασίες και εξαγορές και ενσωμάτωσαν νέες ψηφιακές δυνατότητες στις υπηρεσίες τους.
Ως χαρακτηριστικό παράδειγμα ανέφερε τη βελγική KBC, η οποία έχει επενδύσει στην ψηφιοποίηση και στην τεχνητή νοημοσύνη για να επιταχύνει τις διαδικασίες της και να βελτιώσει την εξυπηρέτηση των πελατών.
Παράλληλα, συνέκρινε τις εξελίξεις στον τραπεζικό τομέα με όσα συνέβησαν στη φαρμακοβιομηχανία, όπου οι μεγάλες επιχειρήσεις αντιμετώπισαν την άνοδο των εταιρειών βιοτεχνολογίας ενσωματώνοντας τις καινοτομίες τους μέσω συνεργασιών και εξαγορών.
Ένα από τα σοβαρότερα προβλήματα που αντιμετωπίζουν οι fintech στην προσπάθειά τους να αναπτυχθούν περαιτέρω είναι, σύμφωνα με τον καθηγητή, η εξεύρεση κεφαλαίων.
Η λειτουργία μιας τράπεζας απαιτεί σημαντικούς οικονομικούς πόρους, τόσο για τη χρηματοδότηση της ανάπτυξής της όσο και για την αντιμετώπιση πιστωτικών και λειτουργικών κινδύνων.
Αντίθετα, οι μεγάλες τράπεζες διαθέτουν ήδη καταθετική βάση και οικονομική ισχύ που τους επιτρέπουν να χρηματοδοτούν την επέκτασή τους.
Ο κ. Μαρκίδης τόνισε, πάντως, ότι η τεχνολογία δεν αρκεί από μόνη της για την επιτυχία μιας νέας επιχείρησης.
«Αυτό που κρίνει τη μάχη είναι το επιχειρηματικό μοντέλο», ανέφερε, εξηγώντας ότι οι μικρότερες εταιρείες χρειάζονται στρατηγικές που θα τους επιτρέψουν να ανταγωνιστούν επιχειρήσεις με πολύ μεγαλύτερους πόρους.
Η απειλή από τους τεχνολογικούς κολοσσούς
Παρά την εκτίμησή του ότι οι παραδοσιακές τράπεζες θα διατηρήσουν την ισχυρή τους θέση, ο καθηγητής προειδοποίησε ότι βρίσκονται αντιμέτωπες με νέες προκλήσεις, οι οποίες δεν προέρχονται αποκλειστικά από τις fintech.
Ιδιαίτερη αναφορά έκανε σε μεγάλες τεχνολογικές εταιρείες, όπως η Apple και η Amazon, οι οποίες μπορούν να επηρεάζουν την πρόσβαση των καταναλωτών σε χρηματοοικονομικές υπηρεσίες χωρίς να χρειάζεται να μετατραπούν οι ίδιες σε τράπεζες.
Ελέγχοντας τις ψηφιακές πλατφόρμες, τις συναλλαγές και τα δεδομένα των πελατών, μπορούν να προωθούν τραπεζικά προϊόντα μέσω συνεργαζόμενων χρηματοπιστωτικών ιδρυμάτων.
Ο κίνδυνος, σύμφωνα με τον κ. Μαρκίδη, είναι οι τράπεζες να περιοριστούν σταδιακά στον ρόλο του παρόχου των αναγκαίων χρηματοοικονομικών υποδομών, χάνοντας την άμεση σχέση με τον πελάτη.
Αναφέρθηκε επίσης στα ψηφιακά νομίσματα και ιδιαίτερα στα stablecoins, τα οποία ενδέχεται να επηρεάσουν τον τρόπο με τον οποίο οι καταναλωτές διατηρούν και χρησιμοποιούν τα χρήματά τους.
Όσον αφορά την τεχνητή νοημοσύνη, υπογράμμισε ότι αποτελεί ταυτόχρονα ευκαιρία και πρόκληση για ολόκληρο τον χρηματοπιστωτικό τομέα.
«Δεν είναι μόνο οι fintech που διαθέτουν την τεχνολογία», σημείωσε, επισημαίνοντας ότι και οι μεγάλες τράπεζες μπορούν να αξιοποιήσουν τις νέες δυνατότητες.
Καταλήγοντας, εκτίμησε ότι οι fintech θα συνεχίσουν να δημιουργούν καινοτόμες ιδέες, ενώ οι μεγαλύτερες επιχειρήσεις θα έχουν τη δυνατότητα να τις υιοθετούν και να τις προσφέρουν σε πολύ ευρύτερο πελατολόγιο.