
Δες περισσότερα άρθρα του philenews όταν αναζητάς ειδήσεις στην Google
Add philenews.com on Google
Η σαφής διατύπωση του ασφαλιστηρίου είναι καθοριστική, τόσο για τον ασφαλισμένο, όσο και για τον ασφαλιστή
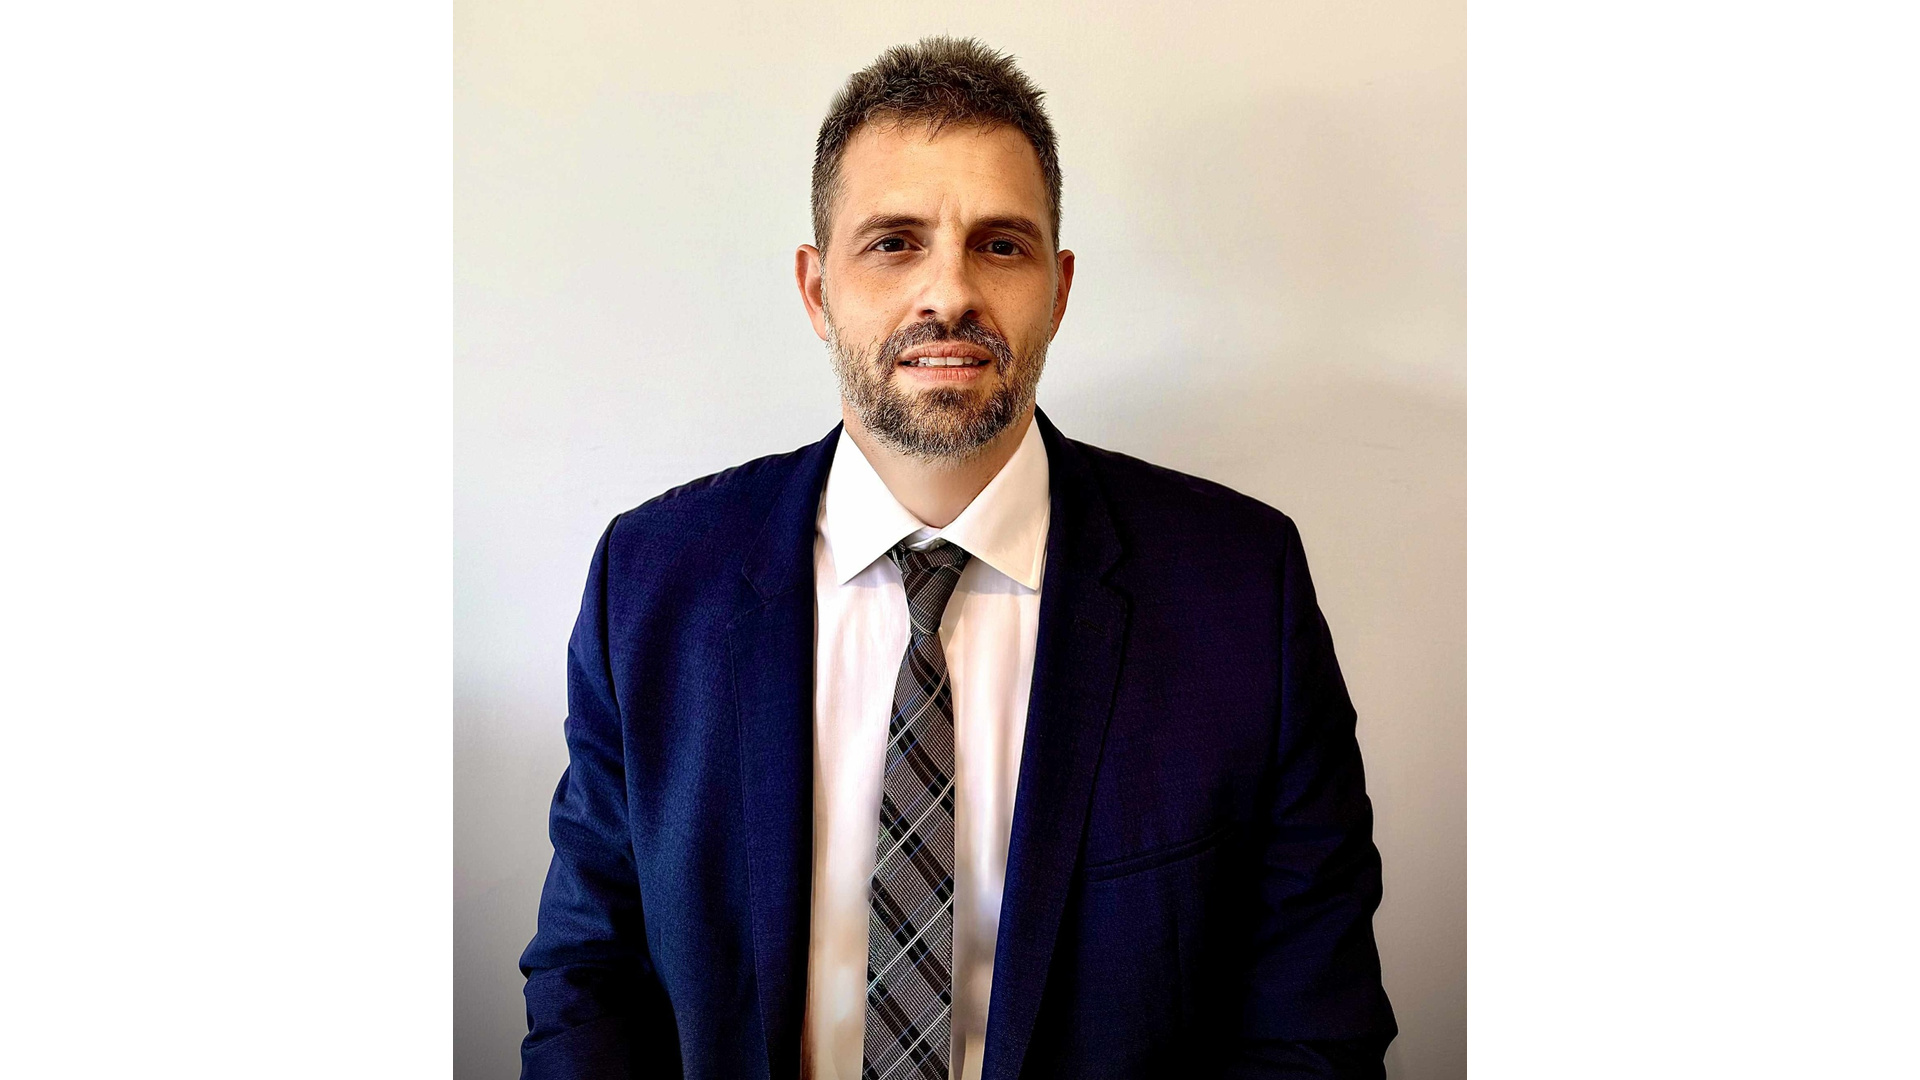
Συνέντευξη με τον Νικόλα Κυριακίδη, συνέταιρος, Harris Kyriakides
Ο Νικόλας Κυριακίδης, συνέταιρος στην εταιρεία Harris Kyriakides εξηγεί ότι η ασφαλιστική αγορά έχει γίνει πιο σύνθετη και μαζί της έχει εξελιχθεί και το νομικό πλαίσιο μέσα στο οποίο λειτουργεί. Η συμμόρφωση με ευρωπαϊκούς κανόνες, η αυξημένη προστασία του καταναλωτή, η ψηφιοποίηση και η εμφάνιση νέων κατηγοριών κινδύνου έχουν μεταφέρει το ενδιαφέρον πέρα από την παραδοσιακή διαχείριση μιας απαίτησης.
Επισημαίνει, δε, ότι ακόμη και στους πιο παραδοσιακούς τομείς ευθύνης, η αυξανόμενη πολυπλοκότητα της οικονομικής και επαγγελματικής δραστηριότητας δημιουργεί νέες μορφές απαιτήσεων.
Πώς έχουν εξελιχθεί τα τελευταία χρόνια το ασφαλιστικό δίκαιο και η πρακτική των ασφαλιστικών διαφορών στην Κύπρο;
Η ασφαλιστική αγορά έχει γίνει σαφώς πιο σύνθετη και μαζί της έχει εξελιχθεί και το νομικό πλαίσιο μέσα στο οποίο λειτουργεί. Η συμμόρφωση με ευρωπαϊκούς κανόνες, η αυξημένη προστασία του καταναλωτή, η ψηφιοποίηση και η εμφάνιση νέων κατηγοριών κινδύνου έχουν μεταφέρει το ενδιαφέρον πέρα από την παραδοσιακή διαχείριση μιας απαίτησης.
Ταυτόχρονα, έχει αλλάξει σημαντικά και ο τρόπος επίλυσης των ασφαλιστικών διαφορών. Στη δική μας πρακτική, μεγάλο μέρος των υποθέσεων αφορά τροχαία και εργατικά ατυχήματα, ευθύνη εργοδότη, ιατρική αμέλεια και επαγγελματική ευθύνη εν γένει. Πρόκειται για τομείς στους οποίους η έγκαιρη αξιολόγηση της ευθύνης, της ιατρικής ή άλλης πραγματογνωμοσύνης και του ύψους της απαίτησης μπορεί να οδηγήσει σε αποτελεσματική επίλυση χωρίς πολυετή αντιδικία.
Σημαντική αλλαγή αποτέλεσαν και οι νέοι Κανονισμοί Πολιτικής Δικονομίας, οι οποίοι συμπληρώνουν πλέον τρία χρόνια εφαρμογής. Έχουν εισαγάγει μια διαφορετική φιλοσοφία στη διεξαγωγή της πολιτικής δίκης, με μεγαλύτερη έμφαση στην έγκαιρη προετοιμασία της υπόθεσης, στη διαχείριση του κόστους, στην αναλογικότητα και στην προσπάθεια επίλυσης της διαφοράς πριν αυτή οδηγηθεί σε πλήρη δικαστική διαδικασία.
Ποια νομικά ζητήματα εμφανίζονται συχνότερα κατά την ερμηνεία και εφαρμογή ενός ασφαλιστηρίου;
Στην πράξη, πολλές διαφορές δεν αφορούν το αν υπάρχει ασφαλιστήριο, αλλά το ακριβές εύρος της κάλυψης. Κρίσιμα ζητήματα είναι η ερμηνεία εξαιρέσεων και προϋποθέσεων, η σχέση μεταξύ του ασφαλισμένου κινδύνου και της ζημιάς, η τήρηση υποχρεώσεων ειδοποίησης και συνεργασίας και η αποτίμηση της ζημιάς.
Ιδιαίτερη σημασία έχουν επίσης οι δηλώσεις και οι πληροφορίες που δόθηκαν κατά τη σύναψη της ασφάλισης. Σε πιο σύνθετες απαιτήσεις μπορεί να προκύψουν ζητήματα πολλαπλών αιτίων, συνύπαρξης ασφαλιστηρίων, υπασφάλισης ή του κατά πόσο συγκεκριμένες απώλειες αποτελούν συνέπεια του ασφαλισμένου περιστατικού. Η σαφής διατύπωση του ασφαλιστηρίου είναι επομένως καθοριστική, τόσο για τον ασφαλισμένο όσο και για τον ασφαλιστή.
Από την εμπειρία της Harris Kyriakides, τι είναι αυτό που οδηγεί συχνότερα μια ασφαλιστική απαίτηση σε αντιδικία;
Στις υποθέσεις σωματικών βλαβών, που αποτελούν σημαντικό μέρος της πρακτικής μας, οι βασικές διαφωνίες αφορούν συνήθως την ευθύνη, την αιτιώδη συνάφεια και το ύψος της αποζημίωσης. Σε ένα τροχαίο ή εργατικό ατύχημα μπορεί, για παράδειγμα, να υπάρχει διαφωνία ως προς τις συνθήκες του ατυχήματος, τη συντρέχουσα αμέλεια, τη σοβαρότητα των τραυματισμών ή το κατά πόσο συγκεκριμένες μελλοντικές ανάγκες συνδέονται πράγματι με το ατύχημα. Στις απαιτήσεις επαγγελματικής ευθύνης τα ζητήματα είναι συχνά πιο σύνθετα, καθώς απαιτείται να καθοριστούν το εφαρμοστέο επαγγελματικό πρότυπο, η τυχόν παράβασή του και η ζημιά που προκλήθηκε εξαιτίας της. Στην ευθύνη εργοδότη, αντίστοιχα, κεντρικά ζητήματα είναι η ύπαρξη ασφαλούς συστήματος εργασίας, η εκπαίδευση και εποπτεία του εργαζομένου και η τήρηση των κατάλληλων μέτρων ασφαλείας.
Σε όλες αυτές τις κατηγορίες, η ποιότητα του αποδεικτικού υλικού και της πραγματογνωμοσύνης συχνά καθορίζει όχι μόνο την τελική έκβαση της υπόθεσης αλλά και το κατά πόσο αυτή μπορεί να επιλυθεί έγκαιρα με διαπραγμάτευση.
Πώς επηρεάζουν η ευρωπαϊκή νομοθεσία και η ενισχυμένη προστασία του καταναλωτή το ασφαλιστικό δίκαιο;
Η ευρωπαϊκή διάσταση είναι πλέον θεμελιώδης. Το ασφαλιστικό δίκαιο ρυθμίζει όχι μόνο τη σχέση ασφαλιστή και ασφαλισμένου μετά την επέλευση της ζημιάς αλλά και τον τρόπο με τον οποίο σχεδιάζεται, διανέμεται και παρουσιάζεται ένα ασφαλιστικό προϊόν και τις πληροφορίες που πρέπει να λαμβάνει ο πελάτης.
Για τους καταναλωτές, ιδιαίτερη σημασία έχει η σαφής και κατανοητή διατύπωση των όρων και των εξαιρέσεων. Για τις ασφαλιστικές επιχειρήσεις και τους διαμεσολαβητές, αντίστοιχα, η νομική συμμόρφωση αποτελεί πλέον μέρος ολόκληρου του κύκλου ζωής του ασφαλιστικού προϊόντος και όχι απλώς ζήτημα που εξετάζεται όταν προκύψει παράπονο ή δικαστική διαφορά.
Πώς αλλάζουν η τεχνητή νοημοσύνη και η ψηφιοποίηση τα νομικά ζητήματα που αντιμετωπίζει ο ασφαλιστικός κλάδος;
Η τεχνητή νοημοσύνη χρησιμοποιείται ήδη διεθνώς στην τιμολόγηση, στην ανάληψη κινδύνου, στην ανίχνευση απάτης και στη διαχείριση απαιτήσεων. Η εξέλιξη αυτή δημιουργεί σημαντικά νομικά ερωτήματα: Πόσο διαφανής πρέπει να είναι μια αυτοματοποιημένη απόφαση; Πώς ελέγχεται η ποιότητα και η νομιμότητα των δεδομένων; Πότε απαιτείται ανθρώπινη παρέμβαση και ποιος φέρει την ευθύνη για ένα εσφαλμένο αποτέλεσμα;
Το ευρωπαϊκό πλαίσιο κινείται προς αυξημένες απαιτήσεις σε θέματα διακυβέρνησης, προστασίας δεδομένων, κυβερνοασφάλειας και ανθρώπινης εποπτείας. Η τεχνολογία μπορεί να βελτιώσει σημαντικά την ταχύτητα διαχείρισης των απαιτήσεων, αλλά δεν πρέπει να οδηγεί σε αποφάσεις που δεν μπορούν να εξηγηθούν ή να αξιολογηθούν αποτελεσματικά.
Ποιοι νέοι κίνδυνοι δημιουργούν σήμερα τις μεγαλύτερες προκλήσεις από πλευράς ασφαλιστικής κάλυψης;
Οι κυβερνοκίνδυνοι είναι ίσως το χαρακτηριστικότερο παράδειγμα. Ένα περιστατικό μπορεί να προκαλέσει ταυτόχρονα απώλεια δεδομένων, διακοπή εργασιών, ευθύνη έναντι πελατών και κανονιστικές συνέπειες, δημιουργώντας σύνθετα ζητήματα ως προς το ποια κάλυψη ενεργοποιείται.
Παρόμοιες προκλήσεις δημιουργούνται από την εξάρτηση από τρίτους παρόχους τεχνολογίας, τη χρήση συστημάτων τεχνητής νοημοσύνης και τους νέους επαγγελματικούς και επιχειρηματικούς κινδύνους. Παράλληλα, ακόμη και στους πιο παραδοσιακούς τομείς ευθύνης, η αυξανόμενη πολυπλοκότητα της οικονομικής και επαγγελματικής δραστηριότητας δημιουργεί νέες μορφές απαιτήσεων.
Πόσο σημαντική είναι η έγκαιρη νομική συμβουλή και η προσπάθεια εξωδικαστικής επίλυσης μιας ασφαλιστικής διαφοράς;
Είναι ιδιαίτερα σημαντική. Η αξία της νομικής συμβουλής βρίσκεται τόσο στην εκπροσώπηση ενώπιον του Δικαστηρίου αλλά και στην έγκαιρη και ρεαλιστική αξιολόγηση της υπόθεσης. Στις ασφαλιστικές διαφορές, μια σωστή εκτίμηση της ευθύνης και του ύψους της αποζημίωσης σε πρώιμο στάδιο μπορεί να επιτρέψει στα μέρη να επικεντρωθούν στα πραγματικά σημεία διαφωνίας και να διερευνήσουν ουσιαστικά μια εξωδικαστική λύση.
Η εμπειρία μας δείχνει ότι πολλές υποθέσεις, ιδίως τροχαία, εργατικά ατυχήματα και απαιτήσεις ευθύνης εργοδότη, μπορούν να επιλυθούν αποτελεσματικά μέσω διαπραγμάτευσης όταν υπάρχει επαρκής ιατρική και άλλη τεκμηρίωση και ρεαλιστική αποτίμηση του κινδύνου από τα δύο μέρη. Η δικαστική διαδικασία παραμένει απαραίτητη όταν υπάρχει ουσιαστική διαφωνία, αλλά δεν πρέπει να αποτελεί αυτοσκοπό.
Οι νέοι Κανονισμοί Πολιτικής Δικονομίας ενισχύουν αυτή την προσέγγιση. Η προδικαστική επικοινωνία, η έγκαιρη ανταλλαγή πληροφοριών και η γενικότερη υποχρέωση των μερών να προσεγγίζουν τη διαφορά με αναλογικότητα καθιστούν πλέον την προσπάθεια επίλυσης μέρος της ίδιας της στρατηγικής διαχείρισης μιας υπόθεσης.
Τι θα θέλατε να δείτε να εξελίσσεται στο ασφαλιστικό δίκαιο και στην επίλυση ασφαλιστικών διαφορών στην Κύπρο τα επόμενα χρόνια;
Θα θέλαμε να δούμε ακόμη μεγαλύτερη έμφαση στη σαφήνεια των ασφαλιστικών όρων, στην ταχύτητα διαχείρισης των απαιτήσεων και στην έγκαιρη επίλυση των διαφορών.
Μετά από τρία χρόνια εφαρμογής των νέων Κανονισμών Πολιτικής Δικονομίας, είναι σημαντικό να συνεχίσει να εμπεδώνεται μια νέα κουλτούρα δικαστικής διαδικασίας, στην οποία τα πραγματικά επίδικα θέματα εντοπίζονται νωρίς και ο χρόνος και το κόστος της διαδικασίας παραμένουν ανάλογα προς τη φύση της διαφοράς.
Στον ασφαλιστικό τομέα αυτό έχει ιδιαίτερη σημασία. Μια απαίτηση για προσωπικό τραυματισμό ή επαγγελματική ευθύνη δεν πρέπει να χρειάζεται να παραμένει ανοικτή για χρόνια όταν τα πραγματικά και νομικά ζητήματα μπορούν να προσδιοριστούν και να αξιολογηθούν εγκαίρως. Η ανάπτυξη της διαμεσολάβησης και άλλων μορφών εναλλακτικής επίλυσης διαφορών, μαζί με αποτελεσματική δικαστική διαχείριση όπου η αντιδικία είναι αναπόφευκτη, μπορούν να συμβάλουν σε ένα πιο γρήγορο και προβλέψιμο σύστημα.
Για εμάς, αυτή είναι ίσως η σημαντικότερη εξέλιξη: ένα ασφαλιστικό και δικαστικό περιβάλλον στο οποίο η σωστή αποζημίωση καταβάλλεται στον σωστό χρόνο, ενώ οι πραγματικές διαφορές επιλύονται με αποτελεσματικότητα, συνέπεια και ασφάλεια δικαίου.
ΣΤΟΙΧΕΙΑ ΕΠΙΚΟΙΝΩΝΙΑΣ
Email: info@harriskyriakides.law • Web: www.harriskyriakides.law
Από την Κυπριακή έκδοση του περιοδικού Forbes